天通股份(sh600330)投资价值分析(2026年) 电子材料为核,多元布局协同发展
天通股份(sh600330)投资价值分析(2026年)
一、核心业务占比
天通股份的战略定位清晰,目前已形成以电子材料为核心,专用装备与电子部品协同发展的业务格局。2026年,电子材料业务占据公司整体营收的约60%,是公司当之无愧的“压舱石”与核心增长引擎。该板块具体产品线包括磁性材料、蓝宝石晶体材料、压电晶体材料(LT/LN)以及半导体分立器件等。
- 电子材料(占比60%)
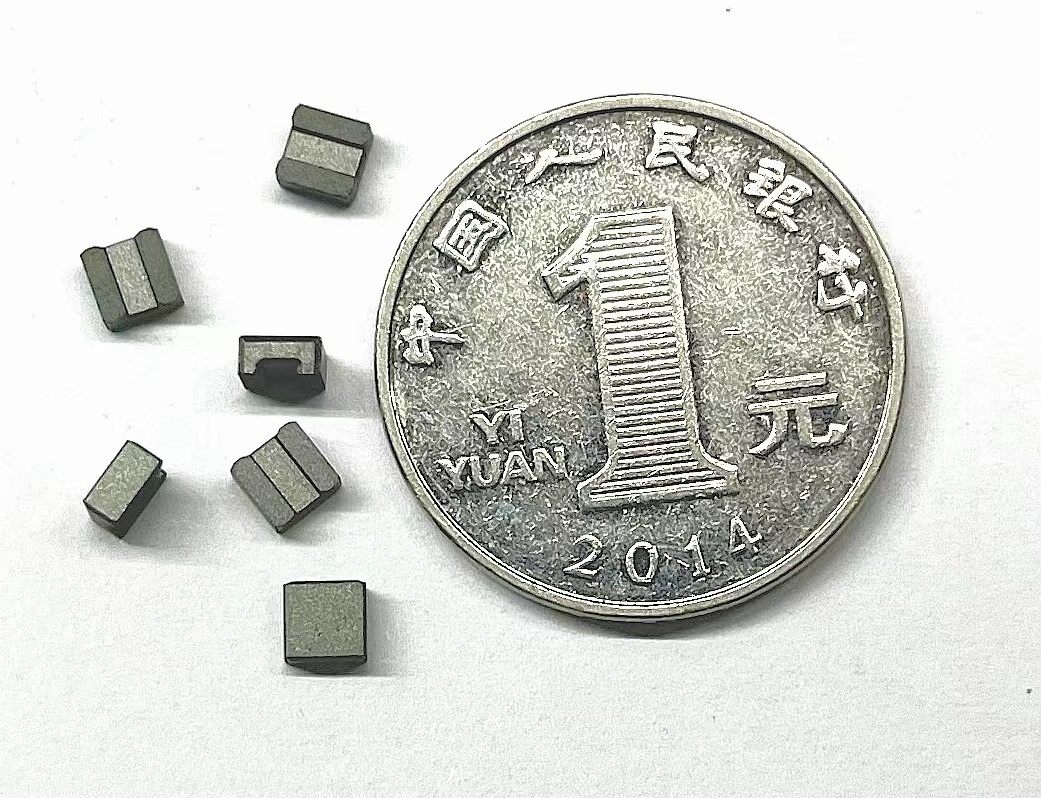
(1)磁性材料:天通股份是全球领先的软磁材料供应商之一。产品涵盖锰锌铁氧体、镍锌铁氧体、金属磁粉芯及高频磁性材料。2026年,受益于新能源汽车(车载充电机OBC、DC-DC转换器)、光伏逆变器、储能系统以及5G通信基站建设带来的旺盛需求,公司软磁材料业务产销两旺。尤其在车规级磁性材料领域,已进入国内外主流车企及Tier 1供应商体系,单车价值量稳步提升。
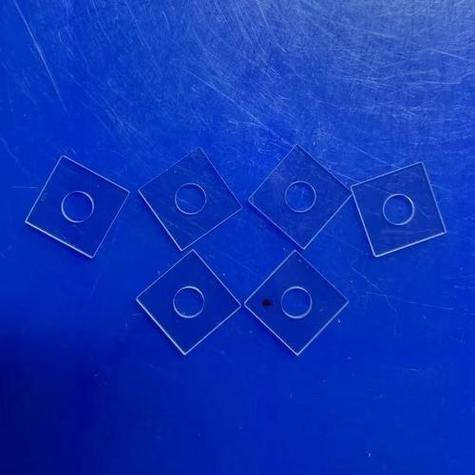
(2)蓝宝石材料:公司具备从长晶、切磨抛到图案化衬底(PSS)的完整产业链。2026年,随着Mini/Micro LED显示技术加速商用以及消费电子窗口片(如智能手表、手机摄像头盖板)需求回暖,蓝宝石业务在经历前期行业出清后,竞争格局显著优化,价格触底回升,公司凭借大尺寸长晶技术及成本控制能力,毛利率水平提升明显。
(3)压电晶体材料: LT(钽酸锂)/LN(铌酸锂)晶体是声表面波(SAW)滤波器、光通信调制器件的核心基础材料。2025-2026年,全球5G/6G通信建设、物联网(IoT)终端数量爆发,直接拉动滤波器需求。天通在LT/LN晶体材料领域持续扩产,已具备国内领先的大尺寸、低成本量产能力,成功切入国内主流滤波器厂商供应链,国产替代逻辑持续兑现。
(4)半导体材料与器件:涵盖硅基半导体分立器件及碳化硅(SiC)衬底材料研发。2026年,虽然SiC业务尚处于投入期,但硅基板块依托IDM模式(设计与制造一体),在光伏旁路二极管、车用整流器件等市场稳定贡献利润。
2026年的电子材料业务呈现“磁性材料稳增、蓝宝石反转、压电晶体放量”的多元驱动特征。虽然短期毛利率或受原材料价格波动影响,但随着产品结构向高端化(车规、高频、大尺寸)持续调整,板块盈利能力具备长期改善空间。
如若转载,请注明出处:http://www.tdg-optics.com/product/46.html
更新时间:2026-10-22 04:45:37