天通股份逆势突围电子材料赛道新机遇
在全球经济波动与行业周期性调整的背景下,电子材料领域正经历一场深刻的洗牌。挑战往往与机遇并存。作为国内电子材料行业的领军企业,天通股份(股票代码:600330)凭借其深厚的技木积累与前瞻性布局,在逆势中展现出强劲的突围态势。旗下天通材料板块更是抓住新能源、5G通信、半导体等下游需求爆发的窗口期,打开了新的成长空间。
一、逆势突围:从磁材龙头到电子材料平台
天通股份起家于磁性材料,经过多年发展,已形成电子材料、电子部品、智能装备三大业务板块。其中,天通材料作为核心支柱,产品涵盖磁性材料、蓝宝石晶体、压电晶体、半导体材料等。2022年以来,尽管消费电子需求疲软,但天通材料通过优化产品结构、拓展高附加值应用,实现了营收与利润的逆势增长。
在磁性材料领域,天通股份抓住新能源汽车、光伏逆变器、充电桩等市场对高性能软磁、永磁材料的旺盛需求,加快向高频、低损耗、高可靠性方向迭代。公司开发的金属磁粉芯、纳米晶材料已批量应用于车载电源、逆变器等场景,成为博世、华为等头部客户的供应商。
二、新机遇:蓝宝石与压电晶体双轮驱动
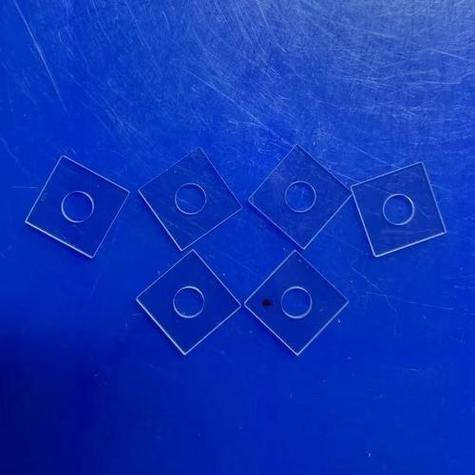
在蓝宝石领域,天通材料突破了大尺寸、高良率晶体生长技术,产品广泛应用于LED衬底、消费电子窗口片(如智能手表表盖)以及Mini/Micro LED显示。随着AR/VR设备、车载显示等新应用的兴起,蓝宝石材料迎来新一轮需求增长。天通股份已规划扩产,进一步巩固其全球蓝宝石龙头地位。
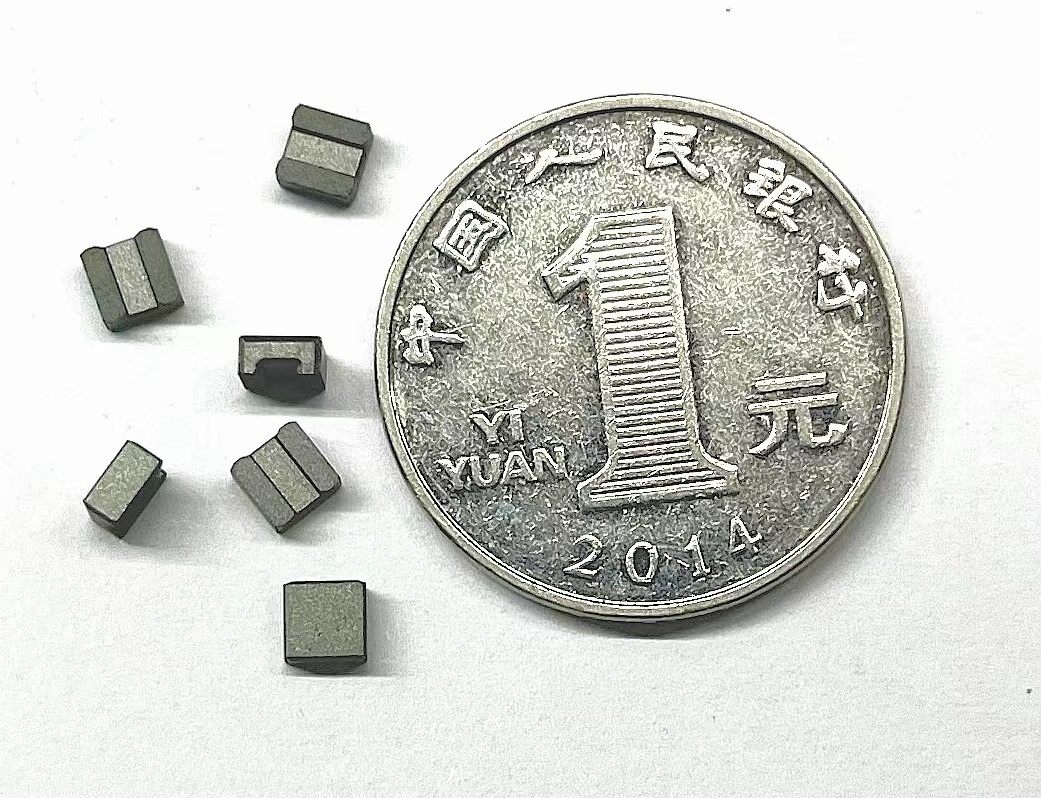
压电晶体材料方面,天通材料在声表面波(SAW)滤波器用钽酸锂、铌酸锂晶片领域实现国产替代,并成功导入多家射频器件厂商。在5G高频通信时代,滤波器需求激增,天通材料有望凭借垂直整合优势抢占市场份额。
三、半导体材料:国产替代的硬核力量
半导体材料是天通股份重点发力的战略方向。公司布局了碳化硅(SiC)衬底、氮化稼(GaN)材料等第三代半导体材料,并已实现小批量生产。在半导体封装引线框架、键合丝等传统材料领域保持领先。随着国内晶圆厂扩产及第三代半导体在新能源汽车、光伏储能中的渗透率提升,天通材料有望享受国产替代红利。
四、技术驱动与产能扩张
天通股份坚持“材料+装备”双轮驱动,自主研发晶体生长炉、研磨抛光设备等核心装备,保障了材料生产的高效与品质。2023年,公司进一步加大研发投入,在多个领域取得技术突破。天通材料多个扩产项目稳步推进,为未来增长蓄能。
五、展望:长风破浪会有时
逆势突围,彰显韧性。天通股份以天通材料为支点,在电子材料赛道持续深耕,正迎来新能源、5G、半导体等的历史性机遇。通过技术创新、产能释放和客户拓展,天通股份有望从材料龙头迈向全球电子材料领军者,为投资者创造长期价值。
在不确定的市场环境中,天通材料展现出确定性的成长逻辑。逆势突围只是开始,新机遇的画卷正徐徐展开。
如若转载,请注明出处:http://www.tdg-optics.com/product/45.html
更新时间:2026-10-22 19:53:34